
Kelompok 3
Sofita Deskania Putri (202010170311059)
Nabella Gracia Agatha (202010170311076)
Sylvia Wahyu Setyowati (202010170311097)
Nadhifatul Ulfiyah (202010170311185)
Green Business: Mengintegrasikan Konsep Akuntansi Lingkungan (MFCA, Environmental accounting, Green Accounting
Bisnis hijau atau green business adalah bisnis yang beroperasi dengan cara yang ramah lingkungan, mengurangi dampak negatif terhadap lingkungan, dan meningkatkan kinerja sosial dan ekonomi. Salah satu tantangan dalam menjalankan bisnis hijau adalah bagaimana mengukur dan melaporkan kinerja lingkungan perusahaan. Untuk itu, diperlukan konsep akuntansi lingkungan yang dapat memberikan informasi yang relevan, akurat, dan transparan tentang dampak lingkungan dari aktivitas bisnis. Konsep akuntansi lingkungan yang dapat digunakan dalam bisnis hijau antara lain adalah Material Flow Cost Accounting (MFCA), Environmental Accounting, dan Green Accounting.
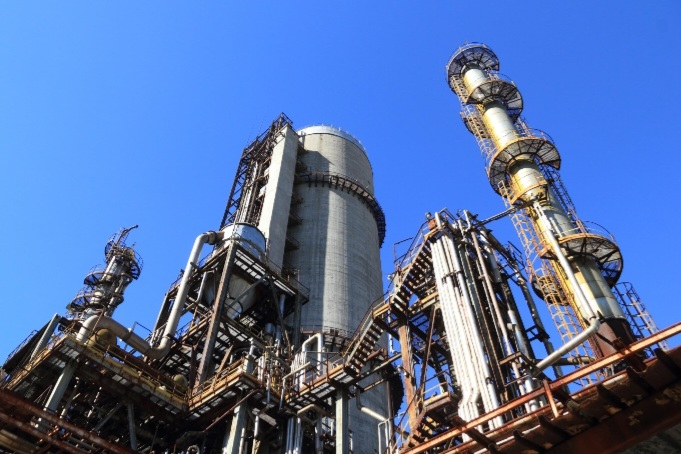
PT Pertamina (Persero) adalah perusahaan minyak dan gas bumi milik negara yang bergerak di bidang eksplorasi, produksi, pengolahan, pemasaran, dan distribusi produk minyak dan gas bumi¹. PT Pertamina memiliki visi untuk menjadi perusahaan energi nasional kelas dunia yang berkomitmen terhadap keberlanjutan lingkungan, sosial, dan ekonomi². Untuk mewujudkan visi tersebut, PT Pertamina menerapkan beberapa konsep akuntansi lingkungan, antara lain:
Material Flow Cost Accounting (MFCA): PT Pertamina menerapkan MFCA untuk mengidentifikasi, mengukur, dan menganalisis aliran material dan energi dalam proses produksi, serta menghitung biaya yang terkait dengan material dan energi tersebut³. MFCA membantu PT Pertamina untuk mengurangi konsumsi material dan energi, mengurangi limbah dan emisi, dan meningkatkan produktivitas dan profitabilitas³. Contoh penerapan MFCA adalah pada unit pengolahan minyak bumi di Balikpapan, yang berhasil mengurangi biaya material limbah sebesar Rp 1,4 miliar per tahun dengan mengoptimalkan penggunaan bahan kimia dan air³.
Environmental Accounting: PT Pertamina menerapkan Environmental Accounting untuk mencatat, mengukur, dan melaporkan informasi tentang dampak lingkungan dari aktivitas bisnisnya, baik yang bersifat fisik maupun moneter⁴. Environmental Accounting digunakan untuk tujuan pengambilan keputusan internal, pelaporan eksternal, penilaian kinerja, pengendalian manajemen, dan pengungkapan tanggung jawab sosial⁴. Contoh penerapan Environmental Accounting adalah pada laporan keuangan dan laporan tahunan PT Pertamina, yang menyajikan informasi tentang biaya lingkungan, kinerja lingkungan, dan inisiatif lingkungan yang dilakukan oleh perusahaan .
Green Accounting: PT Pertamina menerapkan Green Accounting untuk mengintegrasikan aspek lingkungan, sosial, dan ekonomi dalam pengukuran dan pelaporan kinerja bisnisnya. Green Accounting tidak hanya mempertimbangkan dampak lingkungan dari aktivitas bisnis, tetapi juga dampak sosial dan ekonomi bagi para pemangku kepentingan internal dan eksternal. Green Accounting bertujuan untuk menciptakan nilai tambah bagi perusahaan dan masyarakat, serta meningkatkan kesejahteraan dan keberlanjutan. Contoh penerapan Green Accounting adalah pada laporan keberlanjutan PT Pertamina, yang menggunakan metode triple bottom line (TBL) untuk mengukur dan melaporkan kinerja bisnis berdasarkan tiga dimensi, yaitu profit, planet, dan people.
Ketiga konsep ini (Material Flow Cost Accounting, Environmental Accounting, dan Green Accounting) dapat membantu perusahaan untuk mengurangi konsumsi material dan energi, menghemat biaya, memperkuat reputasi, dan menciptakan nilai tambah.
Source:
I Gusti Ketut Agung Ulupui, Yunika Murdayanti, Marini, A. C., Unggul Purwohedi, M. Mardia, & Heri Yanto. (2020). Green accounting, material flow cost accounting and environmental performance. Accounting, 743–752. https://doi.org/10.5267/j.ac.2020.6.009
Tu, J.-C., & Huang, H.-S. (2019). Relationship between Green Design and Material Flow Cost Accounting in the Context of Effective Resource Utilization. Sustainability, 11(7), 1974–1974.
Loen, Mishelei (2019). Pengaruh Penerapan Green Accounting Dan Material Flow Cost Accounting Terhadap Sustainable Development Dengan Resource Efficiency Sebagai Pemoderasi. Jurnal Akuntansi Dan Bisnis Krisnadwipayana. Vol. 6 No. 3
Arum, Lingling Suprianing & Farida. (2023). PENGARUH GREEN ACCOUNTING, ENVIRONMENTAL PERFORMANCE, MATERIAL FLOW COST ACCOUNTING (MFCA) DAN ENVIRONMENTAL DISCLOSURE TERHADAP SUSTAINABLE DEVELOPMENT GOALS (SDGS). Kajian Bisnis STIE Widya Wiwaha, 31(2), 54–67.





Tinggalkan Balasan