
JURNALNEWS.CO.ID – Utang Usaha merupakan transaksi yang tidak dapat dipisahkan dalam kegiatan operasional perusahaan, utang usaha bisa terjadi ketika perusahaan melakukan pembelian, setiap perusahaan wajib melaporkan utang usaha yang menjadi kewajiban perusahaan per periode pada laporan keuangan, sehingga dalam hal ini sangat diperlukan pihak yang bersifat independen.
Dalam hal memastikan terkait dengan laporan keuangan dimana pihak independen perlu memastikan bahwa manajemen perusahaan telah membuat laporan keuangan sesuai dengan standar Akuntansi yang berlaku di umum dalam hal ini untuk memastikan laporan keuangan yang dibuat oleh manajemen perusahaan telah sesuai standar akuntansi yang berlaku di umum pihak independen perlu melakukan audit.
Dimana dengan dilakukan audit dapat diketahui ketepatan nilai utang usaha penilaian kewajaran utang usaha dan apakah ada salah saji yang material khususnya terkait dengan utang usaha mengingat dalam pelaporan keuangan utang usaha sangat rentan dengan fraud dimana utang usaha cenderung disajikan lebih kecil dari yang sebenarnya sehingga perlu perhatian khusus terkait dengan utang usaha serta diperlukan kebijakan dalam pengelolaan kewajiban jangka pendek, dalam hal ini terkait dengan liabilitas pedoman yang dipakai di Indonesia yaitu Pernyataan Standar Akuntansi Keuangan (PSAK) No. 01 terkait dengan penyajian laporan keuangan tentang klasifikasi liabilitas sebagai utang jangka pendek.
Dalam hal ini liabilitas atau kewajiban jangka pendek dapat diklasifikasikan sebagai berikut :
1. Utang Usaha
Utang usaha merupakan kewajiban terkait dengan pembelian barang atau jasa yang dilakukan secara kredit yang mana harus dilunasi kurang dari satu tahun atau sama dengan satu tahun
2. Pinjaman Bank yang bersifat jangka pendek
Merupakan pinjaman yang diperoleh dari bank yang dilakukan secara kredit dengan penjanjian pelunasan tidak lebih dari satu tahun
3. Kredit jangka panjang yang memiliki jatuh tempo kurang dari satu tahun atau sama dengan satu tahun, dalam hal liabilitas jangka panjang yang memiliki jatuh tempo kurang atau sama dengan satu tahun harus diklasifikasikan dalam liablitas jangka pendek
4. Utang pajak
5. Utang deviden
Seperti yang sudah dijelaskan diatas terdapat liabilitas jangka panjang yang dapat dijadikan liabilitas jangka pendek hal ini dapat terjadi jika liabilitas jangka panjang tersebut memiliki jatuh tempo lebih kurang atau sama dengan satu tahun atau waktu tempo dilakukan pelunasan kurang dari satu tahun atau sama dengan satu tahun.
Berikut ini dilampirkan laporan terkait liablitas jangka pendek : 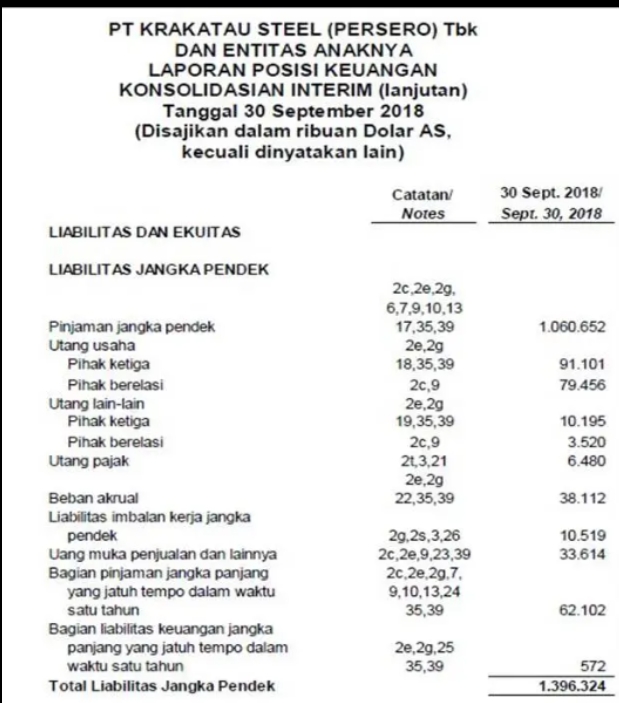
Berdasarkan laporan posisi keuangan konsolidasian PT Krakatau Steel Tbk diatas dapat dilihat bahwa ada liabilitas jangka panjang yang diklasifikasikan dalam liabilitas jangka pendek dimana liabilitas jangka panjang yang diklasifikasikan dalam liabbilitas jangka pendek yaitu bagian pinjaman jangka panjang dan bagian liablitas jangka panjang hal ini terjadi karena keduanya memiliki jatuh tempo dalam waktu satu tahun.
Tujuan Pemeriksaan Liabilitas Jangka pendek
Seperti yang sudah dijelaskan diatas bahwa dalam pelaporan keuangan utang usaha sangat rentan dengan fraud dimana utang usaha cenderung disajikan lebih kecil dari yang sebenarnya sehingga perlu perhatian khusus terkait dengan utang usaha maka dalm hal ini tujuan dilakukan pemeriksaan yakni
1. Terciptanya pengendalian internal (Internal Control) yang baik, jika pengendalian internal baik maka dalam hal ini lingkup pemeriksaan terkait dengan kewajiban jangka pendek dapat dipersempit.
2. Laporan keuangan yang berkaitan dengan liabilitas jangka pendek didukung oleh bukti-bukti yang yang sebenarnya terjadi sehingga dalam hal ini tidak terjadi fraud
3. Agar liabilitas yang dilaporkan wajar masuk akal dimana nilai terkait liabilitas jangka pendek tidak terlalu besar maupun terlalu kecil sehingga auditor perlu memeriksa dasar perhitungan liabilitas jangka pendek tersebut apakah masuk akal dan konsisten.
Prosedur Pemeriksaan liabilitas jangka Pendek
1. Perlu dilakukan evaluasi dan pemahaman terkait dengan pengendalian internal (Internal Control) atas liabilitas jangka pendek
2. Meminta rincian terkait dengan hutang/kewajiban jangka pendek dan memeriksa jumlah rinciannya setelah itu melakukan pencocokan dengan saldo yang ada pada buku besar
3. Melakukan pemeriksaan terkait dengan bukti saldo hutang dengan supplier
4. Melakukan pemeriksaan terkait pembayaran sesudah tanggal neraca hal ini dilakukan untuk mengetahui adakah kewajiban yang belum dicatat per tanggal neraca selain itu juga memastikan kewajaran saldo hutang
5. Melakukan pemeriksaan terkait penyajian liabilitas jangka pendek dan laporan keuangan apakah sudah sesuai dengan prinsip akuntansi yang berlaku umum di Indonesia
Oleh : TIARA WIDYA PUTRI
MAHASISWA UNIVERSITAS MUHAMMADIYAH MALANG





Tinggalkan Balasan