
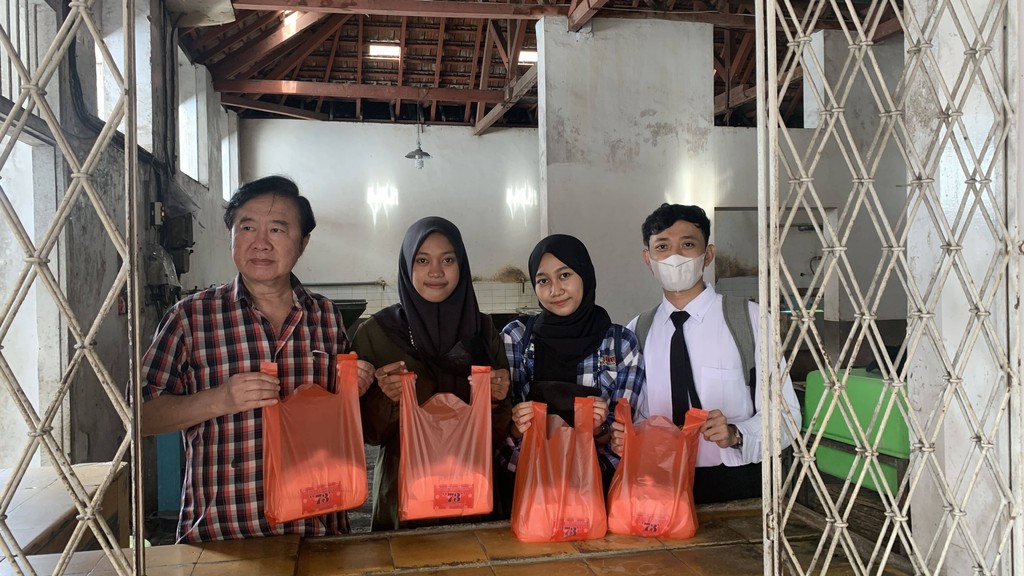
JURNALNEWS.CO.ID – Audit terhadap pembelian bahan baku sebagai salah bentuk liabilitas jangka pendek pada Pabrik Tahu 73 Sukun Malang
Pabrik Tahu 73 Sukun Malang merupakan salah satu pabrik tahu yang memproduksi tahu di Malang. Tentu sebuah pabrik tahu terdapat proses audit pembelian bahan baku yang menjadi salah satu liabilitas jangka pendek perusahaan.
Dalam konteks ini, utang atau liabilitas jangka pendek adalah kewajiban suatu entitas atau perusahaan untuk membayar pihak tertentu atas suatu transaksi dengan jangka waktu yang relatif pendek biasanya satu jangka waktu atau kurang. Dengan kata lain, hutang jangka pendek adalah hutang perusahaan yang memiliki jangka waktu pengembalian yang singkat dan harus dibayar oleh perusahaan. Meskipun jangka waktu pembayarannya pendek, bisnis harus dapat memastikan bahwa kewajiban mereka dapat dipenuhi dengan melunasi hutang jangka pendek secara penuh. Tujuannya bukan untuk menyebabkan kinerja keuangan yang buruk, pada saat kinerja perusahaan memburuk, citra perusahaan di mata pemangku kepentingan dan publik akan turun.
Gambaran umum dari bisnis Pabrik Tahu 73 Sukun Malang. Pabrik Tahu 73 Sukun Malang merupakan salah satu pabrik yang memproduksi tahu di wilayah Kecamatan Sukun. Pabrik tersebut telah beroperasi sejak masa kepemimpinan Presiden B.J. Habibie di Indonesia. Pabrik tersebut beralamat di Jln. S. Supriadi, Nomor 73, Kota Malang, Jawa Timur.
Bapak Feri Gunawan sebagai pemimpin sekaligus pengelola pabrik menyatakan bahwa Pabrik Tahu 73 Sukun Malang mulai berkembang sejak didirikannya pusat oleh-oleh yang bersebelahan dengan lokasi pabrik tahu sehingga orang-orang mulai menjadikan Tahu Sukun sebagai oleh-oleh khas Malang. “Pabrik ini kan bersebelahan dengan toko pusat oleh-oleh khas kota Malang, jadi jika ada orang luar yang berwisata ke Malang akan tertarik untuk membeli Tahu Sukun Malang ini. Karena tahu ini memiliki cita rasa yang berbeda dengan tahu yang lain.” Ujar pemilik.
Sistem Pembelian Bahan Baku Pada Pabrik Tahu 73 Sukun Malang
Sistem pembelian bahan baku di pabrik tahu 73 Sukun Malang dilakukan secara 6 bulan sekali. Pembelian bahan baku menjadi salah satu liabilitas jangka pendek di pabrik tahu ini karena pembayaran pada saat pembelian bahan baku dilakukan dalam waktu yang singkat yaitu sekitar 3 bulan. Oleh karena itu, perlu dilakukannya audit internal terhadap pembelian bahan baku Pabrik Tahu 73 Sukun Malang agar perusahaan dapat memastikan nominal untukpembayaran pembelian bahan baku tersebut sudah sesuai atau belum.
Adapun prosedur audit terhadap gaji karyawan pada Pabrik Tahu 77 Sukun Malang dilakukan oleh karyawan Bagian Administrasi dan Keuangan yakni Bapak Adi Pratama Gunawan. Adapun proses audit terhadap gaji karyawan pada pabrik tersebut dilakukan melalui beberapa tahapan. Mari kita simak pada pembahasan di bawah ini.
1. Mempelajari Audit dan Liabilitas Jangka Pendek yang Diperiksa
Tahapan paling awal dalam proses audit pembelian bahan baku pada Pabrik Tahu 73 Sukun Malang adalah mempelajari kegiatan audit atau pengawasan secara internal serta jenis liabilitas jangka pendek. Dengan adanya pembelajaran tersebut, maka auditor akan lebih memahami berbagai proses audit yang akan dilakukan pada pembelian bahan baku. Dengan demikian, auditpembelian bahan baku pada Pabrik Tahu 77 Sukun Malang dapat berjalan dengan baik dan benar.
2. Pemeriksaan Daftar Bahan Baku, dan Nominal yang Dikeluarkan untuk Pembelian Bahan Baku
Pemeriksaan terhadap daftar bahan baku, dan nominal yang harus dibayarkan saat akan meningkatkan ketepatan dalam pembayaran untuk pembelian bahan baku. Selain itu, pemeriksaan tersebut juga akan berguna untuk tahapan audit selanjutnya.
3. Pemeriksaan Transaksi Pembelian Bahan Baku
Setiap pembelian bahan baku biasanya dicatat ke dalam sebuah buku kas sehingga pihak auditor dan owner Pabrik Tahu 73 Sukun Malang dapat mengetahui seberapa besar nominal uang yang harus dikeluarkan untuk pembelian bahan baku.
4. Mencocokkan Transaksi Pada Neraca dengan Transaksi Pembelian Bahan Baku
Transaksi pembelian bahan baku pada neraca harus disesuaikan dengan transaksi pembelian bahan baku yang terdapat pada buku kas. Karena perbedaan nominal pembelian bahan baku pada neraca dan buku kas akan menyebabkan perusahaan mengalami kesulitan dalam menyusun laporan liabilitas jangka pendek. Selain itu, kesalahan tersebut juga akan berpengaruh terhadap kualitas laporan keuangan Pabrik Tahu 73 Sukun Malang.
5. Pemeriksaan Bukti Pembelian Bahan Baku
Pemeriksaan terhadap bukti pembelian bahan baku harus dilakukan sebelum dan sesudah menyusun laporan liabilitas jangka pendek. Selain itu, pemeriksaan ini juga perlu dilakukan pada tahapan keempat dan kelima, jika terdapat perbedaan antara nominal pada buku kas dengan nominal pada neraca. Upaya ini dilakukan dengan tujuan meningkatkan kebenaran informasi keuangan yang akan masuk ke dalam laporan keuangan.
6. Pemeriksaan Perhitungan dan Pembelian Bahan Baku
Pemeriksaan terhadap perhitungan dan pembelian bahan baku dilakukan sebagai bentuk usaha Pabrik Tahu 73 Sukun Malang untuk menciptakan sistem pembelian bahan baku yang efektif. Dalam hal ini, perhitungan dan pembelian bahan baku dapat disesuaikan dengan nominal pembelian bahan baku masing-masing.
7. Memeriksa Laporan Liabilitas Jangka Pendek
Pemeriksaan dalam laporan liabilitas jangka pendek memiliki tujuan agar laporan yang disajikan berisi informasi yang faktual dan kredibel sehingga dapat digunakan sebagai sumber informasi yang sah. Pemeriksaan terhadap laporan liabilitas jangka pendek harus disesuaikan dengan Standar Akuntansi Keuangan yang berlaku saat ini.
Oleh: Aprilia Krisnawanti
NIM: 202010170311358
Prodi Akuntansi, Fakultas Ekonomi dan Bisnis, Universitas Muhammadiyah Malang





Tinggalkan Balasan